Hay una escena que los veteranos de la política argentina reconocen de memoria: un gobierno anuncia medidas históricas sobre Malvinas en cadena nacional, la prensa amplifica el gesto, los diplomáticos aplauden y, en la práctica, todo queda en una declaración de principios. Esta vez el Decreto 868/2026 no inventa la Ley 26.659 ni la prohibición de explorar hidrocarburos en la plataforma continental sin habilitación nacional. Cambia quién la aplica, con qué velocidad y, sobre todo, dónde duele: cualquier empresa que quiera el RIGI o una concesión bajo la Ley 17.319 debe jurar que ni ella, ni sus accionistas, ni su cadena de proveedores operan en las zonas circundantes a las islas. El canciller Quirno lo dijo sin vueltas: o Malvinas, con legalidad incierta, o Argentina, con reglas y mercado. Cancillería ya mandó 180 notas a 29 países y abrió sumarios contra 60 personas y compañías, entre ellas Rockhopper, Navitas y el entorno de Sea Lion. El problema no es el relato. Es la operatoria. Varias de las firmas alcanzadas —o de sus proveedores— están al mismo tiempo en Vaca Muerta, en el GNL de Southern Energy, en Cuenca Marina Austral y hasta en las monoboyas del oleoducto que tiene que sacar el crudo argentino. El decreto no dice cómo se resuelve esa contradicción. Y mientras el Gobierno habla de soberanía sobre el Atlántico Sur, en tierra firme se repite otro patrón: Fértil Pampa entra al RIGI con casi USD 2.700 millones para industrializar gas; RefiPampa verifica $80.000 millones de deuda; Ecogas reparte $83.000 millones en dividendos en dólares con una factura impaga a Enarsa del mismo orden; el RA-10 llega a criticidad sin modelo de negocio; y las baterías del AMBA ya las pagan los usuarios. Como lo señala el Informe Energético del CEPA, mucho ruido sobre las islas. En el tablero energético, las nueces siguen siendo otras.
Hay una escena que los veteranos de la política argentina reconocen de memoria que es un gobierno anuncia medidas históricas sobre Malvinas en cadena nacional, la prensa amplifica el gesto, los diplomáticos aplauden y después, en la práctica, todo queda en una declaración de principios. Esta vez, sin embargo, hay algo distinto. No porque las medidas sean espectaculares, sino porque están diseñadas para morder donde importa que es la billetera de las petroleras. Aunque, visto con cuidado, el «paquete histórico» tiene menos de nuevo de lo que el relato oficial sugiere.
El Decreto 868/2026 versa sobre la Ley 26.659 sancionada en 2011 que prohíbe a cualquier persona o empresa desarrollar actividades hidrocarburíferas en la plataforma continental argentina sin habilitación nacional. No es una ley nueva. Tampoco lo es la prohibición. Lo que cambia es quién la aplica y con qué velocidad, ahora la Cancillería queda a cargo de un procedimiento sumarial abreviado. La maquinaria está diseñada para no dormirse en los expedientes, algo que, hay que reconocerlo, no ocurría antes.
El dato que verdaderamente incomoda a las grandes petroleras internacionales no es el procedimiento sancionatorio. Es el artículo que engancha el RIGI con Malvinas. A partir de ahora, cualquier empresa que quiera adherir al régimen de incentivos deberá firmar una declaración jurada que certifique que ni ella ni sus accionistas ni sus proveedores tienen participación directa o indirecta en actividades hidrocarburíferas ilícitas en las zonas circundantes a Malvinas. La misma exigencia se extendió a los permisos de exploración y concesiones bajo la Ley 17.319. El mensaje es claro: o trabajas en Argentina, o especulas con Malvinas. El canciller Pablo Quirno lo dijo sin vueltas: las empresas «van a tener que decidir» entre operar en Malvinas «en una zona disputada con una legalidad incierta» o venir a la Argentina, donde hay «reglas claras, previsibilidad y oportunidades». La Cancillería ya envió 180 notas diplomáticas a 29 países para advertir a firmas de servicios petroleros, financieros, de seguros y logísticos que podrían quedar alcanzadas.
Desde la publicación del decreto, el Gobierno inició procesos sancionatorios contra 60 personas físicas y jurídicas por presuntas violaciones a la Ley. La lista incluye a las operadoras del proyecto Sea Lion (la británica Rockhopper Exploration y la israelí Navitas Petroleum) pero también a sus directivos, accionistas, gerentes y proveedores de servicios. Navitas ya estaba inhabilitada por 20 años desde 2022. Rockhopper corre la misma suerte desde 2012.
Harbour Energy, empresa surgida de la fusión entre Chrysaor Holdings y Premier Oil PLC (compañía sancionada), plantea una clara paradoja dado que la Secretaría de Energía aún no ha resuelto su expediente. De determinarse una sanción en su contra, se generaría un serio inconveniente estratégico, ya que la firma no solo participa en el proyecto de GNL Southern Energy, sino que también es titular de áreas petroleras como “Cuenca Marina Austral I”. El expediente sobre Chevron Argentina S.R.L. también podría presentar la misma paradoja ya que años atrás CHEVRON CORPORATION. adquirió NOBLE ENERGY INC., otra empresa sancionada.
Lo nuevo no es la sanción. Es la velocidad y el alcance, la ley prevé inhabilitaciones de 5 a 20 años, reversión de concesiones al Estado y multas equivalentes al valor de hasta 1.500.000 barriles de petróleo WTI. Para una petrolera mediana, es una condena a muerte. Para una grande, es un cálculo de riesgo que ya no cierra.
Hay, además, una pata penal. El artículo 7° de la ley vigente establece penas de 5 a 10 años de prisión para los directores, gerentes o representantes que hayan intervenido en los hechos punibles. La sola condición de director no genera responsabilidad automática, pero la exposición personal cambia el tablero. Ya no es solo la empresa la que arriesga: son los ejecutivos que firman las decisiones.
Varias de las empresas que el Gobierno dice que va a sancionar ya operan en el país, tienen contratos firmados, inversiones en curso y vínculos comerciales con las principales operadoras de Vaca Muerta. Las empresas de servicios petroleros SLB (ex Schlumberger), Baker Hughes y Halliburton tienen una presencia central en el shale argentino. Trabajan con YPF, Vista Energy, Tecpetrol y Pluspetrol. Las tres salieron a aclarar, después del anuncio, que no participarán en proyectos en Malvinas. Pero la pregunta de fondo es otra: ¿qué pasa con las que sí participan, directa o indirectamente, y que al mismo tiempo tienen negocios en Argentina? ¿Se las sanciona? ¿Se les revierten concesiones? ¿Se les impide operar en Vaca Muerta?
El antecedente más incómodo es el de un proveedor estratégico del oleoducto Vaca Muerta Oil Sur (VMOS): la misma compañía que fabricó las monoboyas que utilizará el proyecto estrella de transporte de crudo argentino también trabaja para Sea Lion. No es un dato menor. El Gobierno dice que va a sancionar a los proveedores de las petroleras que operan en Malvinas. Si lo hace, puede encontrarse con que está sancionando a empresas que son clave para la infraestructura de exportación de Vaca Muerta. La contradicción no es teórica: es operativa. Y el decreto, por ahora, no dice cómo se resuelve.
FERTILIZANTES: INDUSTRIALIZANDO EL GAS A LARGO PLAZO
Un informe presentado en Montevideo por la OLACDE y CAF puso números a una idea que viene madurando hace años de que, con Vaca Muerta y el presal brasileño, el Mercosur y Chile podrían sustituir la totalidad de la urea que hoy importan. La región consumió 21,4 millones de toneladas de fertilizantes nitrogenados en 2025 y produjo apenas 1,8 millones. El 92% de la demanda se abasteció con productos importados por USD 6.513 millones, y solo la urea representa unos 10 millones de toneladas anuales y USD 4.000 millones de desembolso. Para revertirlo haría falta incorporar 10 millones de toneladas de nueva producción, con una inversión cercana a los USD 15.000 millones y un consumo incremental de gas de unos 12 millones de metros cúbicos diarios. El estudio concluye que la producción regional puede ser competitiva frente a las importaciones incluso con gas a USD 14 por MMBTU, y que Argentina podría sumar 3,5 millones de toneladas anuales de capacidad. Ese volumen alcanza para reemplazar las importaciones propias, pero no para consolidar a la región como abastecedora de un mercado global que hoy mueve millones de toneladas y que los grandes jugadores (China, Rusia y Medio Oriente) dominan con capacidad instalada y logística aceitada. Brasil concentra el 80% del consumo y Bolivia ya demostró que el modelo funciona dado que desde Bulo Bulo sustituyó casi todas sus importaciones y exporta entre 200.000 y 500.000 toneladas, con Paraguay como principal destino. Es una base, no un techo.
El primer paso concreto en Argentina ya está dado. El Ministerio de Economía aprobó la adhesión de Fértil Pampa al RIGI mediante la Resolución 1468/2026 con una inversión de USD 2.693 millones. El proyecto son dos plantas de urea de 3.000 toneladas diarias cada una, con sus unidades de granulación, más una planta de amoníaco de 3.450 toneladas diarias en el Puerto de Ingeniero White con gas de Vaca Muerta como insumo. El plan se divide en dos etapas, USD 1.105 millones hasta fines de 2027 para ingeniería, y USD 1.588 millones entre enero de 2028 y diciembre de 2029 para montaje, comisionado y puesta en marcha.
El problema es que un proyecto, por grande que sea, no construye una industria. Si Argentina quiere transformarse en un jugador mundial de fertilizantes y no en un proveedor ocasional, necesita una hoja de ruta que trascienda los ciclos de gobierno. El estudio de la OLACDE y la CAF ya marcó el camino de diversificar la localización de las plantas para no saturar los corredores logísticos, encontrar el equilibrio entre la cercanía a los yacimientos y a los mercados de destino, y aprovechar la complementariedad de los recursos regionales. La integración gasífera del Mercosur, que viene discutiéndose desde hace años, tiene que dejar de ser un ejercicio académico y convertirse en infraestructura real con gasoductos, puertos, plantas de amoníaco, capacidad de almacenamiento y logística de exportación. Cada planta nueva es una decisión de política industrial, no solo un negocio privado. El gas que hoy se quema o se exporta sin valor agregado podría convertirse en urea, en amoníaco, en fertilizantes que alimentan al mundo y que la región hoy compra afuera. La oportunidad está sobre la mesa, pero requiere algo que Argentina suele postergar que es pensar a veinte años, sostener la inversión en el tiempo y no depender de que un solo proyecto cargue con toda la expectativa. El potencial para abastecer la región y para posicionarse como proveedor global existe. Solo falta la decisión.
REFIPAMPA: EL PROYECTO QUE NO FUNCIONÓ
La empresa entró en una fase crítica y hay sospechas de vaciamiento. El concurso preventivo de acreedores, que tramita ante el juez Carlos Bonino, verificó en julio una deuda de $80.000 millones repartida entre 110 acreedores. El contraste con el origen de la crisis es brutal, hace apenas nueve meses, cuando pidió abrir el concurso, RefiPampa buscaba renegociar cheques por $5.500 millones. En menos de un año, el pasivo verificado se multiplicó casi 15 veces.
La lista de acreedores golpea fuerte al sector público. ARCA reclama más de $22.000 millones, el Banco Nación supera los $8.550 millones y la Dirección General de Rentas de La Pampa acumula más de $4.510 millones. A eso se suma el socio minoritario, Pampetrol SAPEM (la petrolera estatal pampeana que retiene el 20%), con $3.330 millones verificados, y el Ente Provincial del Río Colorado con $93 millones. En el sector privado, Phoenix Global Resources aparece con una acreencia de $14.000 millones. No es un problema de una empresa, es plata pública y provincial la que quedó atrapada.
El ahogo diario queda retratado en la Central de Deudores del BCRA. Los cheques rechazados de RefiPampa llegan a casi $12.000 millones, todos con la misma causal: «Sin Fondos». La deuda total en el sistema financiero supera los $29.500 millones, calificada íntegramente como riesgo alto o irrecuperable. Y lo que más indigna a los acreedores es que, en medio de ese colapso, el último balance semestral muestra que la empresa siguió distribuyendo ganancias entre sus accionistas.
Mientras tanto, la operación se desmorona. La facturación cayó más del 50% interanual, con ingresos de apenas $93,5 millones contra casi $196 millones del período anterior. La red de estaciones Vöy se desarma y el cuadro es el de siempre, deuda que pagarán los acreedores y el Estado, utilidades que ya se repartieron, y una empresa que se vacía mientras los que la manejaban se van con la caja. Si alguien esperaba una señal de que acá se juega con las reglas del mercado, la respuesta es la de siempre: las pérdidas son sociales y las ganancias privadas.
ECOGAS REPARTE DIVIDENDOS MIENTRAS LE DEBE A ENARSA
El directorio de Ecogas aprobó el reparto de dividendos en efectivo por casi $83.000 millones, mientras la distribuidora acumula una deuda con Enarsa por un monto parecido. Según la comunicación enviada a la Comisión Nacional de Valores, los directores resolvieron distribuir $82.921.986.571. De ese total, $64.632.469.157 son dividendos anticipados imputables al ejercicio 2026, que salen de la reemisión de los estados financieros auditados al 30 de junio. El resto, $18.289.517.414, proviene de la desafectación total de la Reserva Facultativa para Futuras Distribuciones de Dividendos y/o Futuras Inversiones, en uso de las facultades que le delegó la Asamblea de Accionistas del 15 de abril. Los fondos estarán disponibles desde el 24 de septiembre y se pagarán en dólares en plaza del exterior, aunque los accionistas pueden optar por cobrar en el país si lo piden antes del 18.
La decisión tiene un detalle que no pasa desapercibido, la compañía mantiene facturas impagas con Enarsa por unos $93.000 millones, de los cuales $66.600 millones corresponden a Ecogas Centro y el resto a Ecogas Cuyana. A eso podría sumarse otra deuda de $60.000 millones por el GNL provisto este invierno, cuyas facturas todavía no vencieron. La mayor parte del pasivo se origina en el Plan Gas, el mecanismo de incentivo lanzado en 2022 por el cual el Estado le reconoce a los productores un valor superior al que pagan los usuarios. Las distribuidoras deberían abonarle a Enarsa la parte del gas que efectivamente cobran, algo que Ecogas no habría hecho.
El cuadro es difícil de digerir, una empresa que abastece a un millón y medio de usuarios en seis provincias reparte utilidades en dólares a sus accionistas al mismo tiempo que le debe al Estado casi la misma cifra por gas que nunca terminó de pagar. La suba tarifaria la pagaron los usuarios; la deuda la sigue sosteniendo Enarsa, es decir, todos nosotros. No hace falta agregar mucho más, el Estado pone el gas, los usuarios ponen la tarifa y los accionistas se llevan los dividendos. Un negociado que solo funciona cuando alguien de arriba mira para otro lado.
EL RA-10 YA TIENE FECHA, PERO LE FALTA EL MODELO DE NEGOCIO
El RA-10 ya tiene fecha de arranque, pero todavía no tiene quién lo opere ni quién ponga la plata que falta. Federico Ramos Nápoli, secretario de Asuntos Nucleares, confirmó que el reactor multipropósito del Centro Atómico Ezeiza alcanzará la criticidad antes de fin de año y entrará en operación plena en el segundo semestre de 2027. El avance de obra es del 96%, con USD 600 millones invertidos y 530 personas trabajando en el predio.
Hasta ahí, todo es una buena noticia. El problema aparece después cuando para multiplicar por cinco la producción de radioisótopos del viejo RA-3 y cubrir el 20% del mercado mundial de molibdeno-99, hace falta una planta asociada que requiere USD 200 millones que el Estado no quiere poner solo. La salida que imagina el Gobierno es una empresa mixta, con la CNEA manteniendo los activos y una acción de oro, y un socio privado que aporte el capital.
El modelo se parece al de CONUAR, la fábrica de elementos combustibles que desde hace cuatro décadas tiene a Pérez Companc como accionista mayoritario, y también al de Nucleoeléctrica en los noventa. La nueva compañía podría entrar al RIGI, cuyo vencimiento el año que viene apura los tiempos.
El argumento oficial es que la CNEA no está diseñada para gestionar una instalación comercial, con clientes en el exterior y una logística que se mide en horas porque los radioisótopos duran pocas. Pero lo que todavía no se sabe es cuánto retendría el Estado, cómo se repartirían los ingresos, qué tarifas se aplicarían ni qué pasa si el socio privado no aparece o pone condiciones inaceptables. El RA-10 va a estar listo y eso está fuera de discusión. Lo que falta definir es quién se queda con la parte rentable, quién asume los riesgos y quién firma el cheque.
NEUQUÉN: SACAN EL BENEFICIO A COUNTRIES Y DEPURAN TRÁMITES
La Secretaría de Energía sumó al Gran Neuquén al sistema de georreferenciación que ya funciona en el AMBA y Córdoba, y con eso les quitó el subsidio energético a unos 500 usuarios de countries y barrios cerrados que lo cobraban sin cumplir los criterios de focalización. La medida salió publicada este viernes en el Boletín Oficial mediante la Disposición 11/26, que también rechazó 17.843 solicitudes irregulares detectadas en zonas de alta capacidad económica.
El mecanismo cruza datos de urbanizaciones cerradas (armados con imágenes satelitales y el Portal Poblaciones del Observatorio de la Deuda Social Argentina – CONICET-ODSA-UCA) con los padrones del Ente Provincial de Energía del Neuquén, las cooperativas CALF, CEEZ, COPELCO y de Plottier, y el ENReGE. Todos los usuarios y solicitantes que caen dentro de las zonas georreferenciadas quedan categorizados automáticamente como «sin beneficio». Antes de la extensión a Neuquén, el sistema ya había frenado 17.843 inscripciones de residentes de Puerto Madero, countries del AMBA y Córdoba, en todos los casos de forma preventiva, antes de que el subsidio se hiciera efectivo. El relevamiento también detectó 1.508 números de documento que intentaron inscribirse entre dos y cinco veces desde julio de 2025, pese a que el sistema ya los había marcado como no calificados.
En paralelo, la Secretaría publicó otra medida complementaria: la depuración de cerca de un millón de solicitudes de inscripción que desde 2022 nunca se completaron o tenían datos erróneos. El organismo aclaró que ninguna de esas solicitudes se convirtió en un subsidio efectivo, así que la baja no le quita el beneficio a nadie que lo esté cobrando. La mayoría son trámites abandonados o duplicados, y lo más probable es que esas personas hayan hecho después una solicitud nueva con los datos correctos. El proceso contempla una notificación por correo electrónico, Mi Argentina y SMS, y los titulares tendrán 60 días corridos para actualizar la información. Si no responden, la solicitud se da de baja automáticamente. La única excepción es el GLP envasado, que no tiene un punto de suministro físico vinculable al domicilio. Quienes consideren que su exclusión es incorrecta pueden pedir una revisión por Trámites a Distancia, aunque tendrán que aportar pruebas. El Gobierno ya avisó que piensa extender la georreferenciación al resto del país.
LAS BATERÍAS DEL GBA YA TIENEN QUIÉN LAS PAGUE: LOS USUARIOS
Desde agosto, los usuarios de Edenor y Edesur empezaron a pagar en la factura las baterías que el Gobierno licitó para reducir los cortes en el AMBA. La Secretaría de Energía, a cargo de María Tettamanti, incluyó los «costos asociados» de la convocatoria Alma GBA en la reprogramación trimestral de precios mayoristas para agosto-octubre, y en el anexo de la Resolución Nº190 quedaron fijados los valores: $2.739 por MWh para clientes de Edenor y $2.528 para los de Edesur.
Traducido a facturas, un usuario de Edenor con consumo alto (650 kWh mensuales) paga $2.261 adicionales, mientras que uno de consumo medio aporta $1.044. En Edesur, el recargo llega a $2.087 para consumos altos y $963 para los medios. El año pasado el Gobierno adjudicó a diez empresas 713 MW en baterías BESS, un esquema en el que los oferentes construyen e instalan los equipos, pero tienen garantizada una remuneración, entreguen energía o no, que les permite repagar la inversión y ganar. La novedad es que ese repago ahora sale del bolsillo de los usuarios.
Y no es todo, semanas atrás se oficializó la licitación Alma SADI para sumar 700,5 MW de almacenamiento en el interior, cuyo costo se repartiría entre usuarios de todo el país, aunque regiones enteras como la Patagonia no tengan ningún proyecto y provincias como Formosa ya denunciaron discriminación. El uso de estas baterías para cubrir picos de demanda no tiene antecedentes en Argentina, en otros países se usan para estabilizar tensión. Acá, por ahora, la discusión pasa por otro lado: quién paga el experimento.
AGENDA REGULATORIA Y NORMATIVA
1. Decreto sobre Malvinas con prohibiciones y sanciones (Decreto 868/2026): Se designa a la Cancillería como Autoridad de Aplicación de la Ley 26.659 que la que prohíbe actividades hidrocarburíferas en la Plataforma Continental Argentina sin habilitación nacional y se endurece el procedimiento sancionatorio. El presunto infractor tendrá solo 10 días hábiles para presentar descargo, y la resolución debe salir en otros 10. Además, instruye a todos los organismos de la Administración Pública Nacional a informar cualquier hecho que pueda encuadrar en las conductas prohibidas dentro de los 5 días hábiles de tomado conocimiento. Lo más importante es el artículo 9 que incorpora como requisito de adhesión al RIGI una declaración jurada del representante legal del Vehículo de Proyecto Único en la que conste que ni el VPU ni las personas con participación directa o indirecta en él incurren ni incurrirán en las conductas prohibidas por la Ley 26.659. El artículo 10 obliga además a que la Cancillería se expida antes de resolver cualquier solicitud de adhesión. Y el artículo 11 extiende la misma exigencia a todo interesado en obtener permisos, concesiones, autorizaciones o habilitaciones bajo la Ley 17.319.
2. Mendoza se queda con las regalías de Los Nihuiles (Decreto 982/2026): Se derogó el Decreto 1560/73 que repartía en partes iguales la regalía hidroeléctrica de Los Nihuiles entre Mendoza y La Pampa. Ahora Mendoza pasa a percibir el 100% con el argumento de que la fuente hidroeléctrica está íntegramente en su territorio. La decisión adoptó el criterio de la Corte Suprema en fallos de 2003 y 2009 sobre aprovechamientos binacionales donde la regalía se asocia a la ubicación y no a que el río atraviese varias jurisdicciones. El hecho inmediato es la licitación de Los Nihuiles convocada por el DNU 667/2026. El detalle es que el decreto también rechaza el recurso de Mendoza contra el Decreto 1560/73 y lo declara «válido y legítimo», es decir, lo que se hizo durante 53 años queda firme, pero de acá en adelante Mendoza cobra todo. La Pampa ya presentó un recurso del amparo.
3. RIGI para la ampliación del complejo MEGA (Resolución 1381/2026): Se aprobó la adhesión al RIGI del proyecto «Ampliación Mega» de Compañía Mega S.A. con una inversión de USD 365 millones. La ampliación suma 1.500 toneladas diarias de capacidad de producción de Líquidos del Gas Natural (propano, butano, gasolina) al Complejo Industrial MEGA que hoy produce 5.500 toneladas diarias. Incluye nuevas instalaciones en la Planta de Separación Loma La Lata (Neuquén), el Poliducto Loma La Lata–Bahía Blanca que cruza Neuquén, Río Negro, La Pampa y Buenos Aires, y la Planta de Fraccionamiento de Bahía Blanca. Los accionistas de Compañía Mega son YPF (38%), Petrobras (34%) y Dow (28%).
4. Fin del Plan Gas.Ar (Resolución 224/2026): María Tettamanti confirmó que el Plan Gas.Ar no se va a renovar y aclaró que la negociación quedará entre privados. La Secretaría de Energía prorrogó hasta el 31 de diciembre de 2026 el plazo para que productoras y distribuidoras adhieran al nuevo esquema que consiste en la cesión de los contratos de ENARSA a las distribuidoras. El Estado deja de ser comprador y vendedor mayorista de gas. Los contratos vigentes se respetan hasta su vencimiento a fines de 2028. A partir de ahí, el precio en el PIST debería formarse por libre interacción entre oferta y demanda. El Gobierno ya venía acelerando ese camino con la Resolución 606/2025, que elevó al 90% el pago provisorio a las productoras. La apuesta política es menos Estado, más mercado, y exportaciones como motor.
PRINCIPALES INDICADORES DEL SECTOR ENERGÉTICO
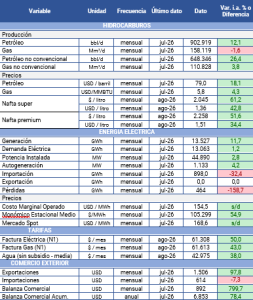
Colofón: Entre contradicciones normativas y desregulación de precios, la política energética oscila entre el discurso soberano y el retiro del Estado. La falta de articulación entre la infraestructura de exportación en Vaca Muerta y los marcos sancionatorios, sumada al traslado de costos a los usuarios mientras se convalidan deudas y dividendos privados, reitera un patrón conocido: el mercado fija las reglas de rentabilidad, pero la sociedad sostiene las pérdidas y los costos del sistema