El informe de coyuntura Nº 50 de CIFRA expone las contradicciones del programa económico libertario: retroceden la inversión y el empleo asalariado, caen los salarios reales, crecen las importaciones y se acelera la salida de divisas.
La publicitada estabilización no elimina los desequilibrios estructurales: los reorganiza mediante una transferencia de ingresos y recursos que beneficia a determinados sectores del capital, mientras los costos recaen sobre los trabajadores y la producción nacional
La lógica distributiva del programa de Javier Milei es simple: el ajuste fiscal, la contención salarial y la destrucción de empleo formal recaen sobre el trabajo, mientras el capital conserva canales abiertos de dolarización y formación de activos externos. El Informe sobre situación del mercado de trabajo N° 19* de CIFRA (septiembre de 2026) aporta el núcleo más sólido de evidencia sobre el lado del trabajo.
CIFRA describe una trayectoria productiva marcadamente desigual. La actividad económica creció 5,5 % entre junio de 2023 y junio de 2026, pero el valor de este último mes resulta apenas 0,4 % superior al de febrero de 2025. Mientras el agropecuario, Minas y canteras, la intermediación financiera y Hoteles y restaurantes se expanden, las ramas intensivas en empleo —Construcción, Industria y Comercio— registran contracciones severas.¹
Cuadro 1. Variación del EMAE por sectores seleccionados (junio 2023–junio 2026)**
(elaboración propia sobre datos de CIFRA / EMAE-INDEC)
| Sector | Variación aproximada | Característica |
|——–|———————-|—————-|
| Agropecuario | +93,8 % (efecto base sequía) | Alta expansión |
| Minas y canteras | Muy por encima del promedio | Alta expansión |
| Intermediación financiera | Muy por encima del promedio | Alta expansión |
| Hoteles y restaurantes | Muy por encima del promedio | Alta expansión |
| Construcción | Retroceso significativo | Intensivo en empleo |
| Industria | Retroceso significativo | Intensivo en empleo |
| Comercio | Retroceso significativo | Intensivo en empleo |
Entre los primeros trimestres de 2023 y 2026 los ocupados aumentaron en 456.800, pero la PEA creció en 735.800 (diferencia absorbida por desocupación). La informalidad trepó al 44,2 % en el primer trimestre de 2026 (casi 9,5 millones de trabajadores; +casi 970.000 en dos años). Los puestos asalariados registrados cayeron 337.365 entre noviembre de 2023 y mayo de 2026.²
Cuadro 2. Evolución del empleo asalariado registrado (noviembre 2023–mayo 2026)**
(CIFRA, Informe N° 19)
| Categoría | Variación absoluta | Observación |
|———–|——————–|————-|
| Total asalariados registrados | −337.365 | Privado + público |
| Sector privado | −más de 240.000 | 12 meses consecutivos de retroceso |
| Sector público | −casi 80.000 | Incluye nivel nacional |
En ingresos, los salarios reales a junio de 2026 quedaron 8,2 % por debajo de noviembre de 2023.³
Cuadro 3. Salarios reales registrados (junio 2026 vs. noviembre 2023)**
(CIFRA, Informe N° 19)
| Ámbito | Variación real | Notas adicionales |
|——–|—————-|——————-|
| Promedio registrados | −8,2 % | — |
| Privados | −3,6 % | — |
| Públicos | −16,5 % | — |
| Público nacional | −37,0 % | Caída más profunda |
| Comparación vs. noviembre 2015 (privados) | −25,5 % | Acumulado histórico |
| Comparación vs. noviembre 2015 (públicos) | −39,5 % | Acumulado histórico |
| Salarios de convenio | −6,5 % | Techos y debilitamiento sindical |
| SMVM | −más de 40 % | Mínimo real en 33 años |
| Jubilación mínima (+ bono) | −casi 20 % (a julio 2026) | Bono congelado en $70.000 (debería ~$157.800) |
El deterioro se refleja en consumos y endeudamiento. El consumo de carne bovina cayó 10,5 % en el primer semestre de 2026 vs. el mismo período de 2025. La morosidad de familias en bancos llegó al 12,8 % en junio de 2026 (quintuplicada en poco más de un año; máximo en dos décadas). La carga mensual de capital e intereses de las familias pasó de menos del 9 % de la masa salarial formal a comienzos de 2024 al 24,1 % en abril de 2026.⁴
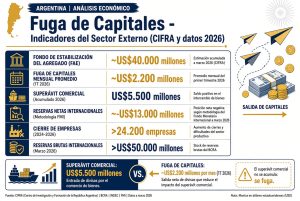
La formación de activos externos del sector privado se aceleró tras la flexibilización del cepo. El *Informe de coyuntura N° 49* de CIFRA (mayo de 2026) señalaba fuga en torno a los 2.200 millones de dólares mensuales en el primer trimestre de 2026, en un contexto de superávit comercial de 5.500 millones que coexistía con reservas netas negativas (cerca de −13.000 millones según metodología FMI).⁵
Cuadro 4. Indicadores del sector externo (síntesis CIFRA N° 49 y datos posteriores)
| Indicador | Magnitud aproximada | Período / nota |
|———–|———————|—————-|
| FAE / fuga privada | ~US$40.000 millones (órdenes de magnitud) | Períodos recientes post-flexibilización |
| Fuga mensual (CIFRA N° 49) | ~US$2.200 millones | Primer trimestre 2026 |
| Superávit comercial | US$5.500 millones | 1T 2026 |
| Reservas netas (metodología FMI) | ~−US$13.000 millones | Abr 2026 (CIFRA) |
| Cierre neto de empresas | >24.200 | Gestión Milei (CIFRA N° 49) |
| Reservas brutas BCRA | >US$50.000 millones | Oct 2026 (compras oficiales elevadas) |
CIFRA subraya que el crecimiento, cuando existe, es desbalanceado y poco intensivo en empleo formal de calidad. El ajuste salarial y la destrucción de puestos registrados funcionan como ancla de la desinflación y del superávit fiscal, mientras el capital mantiene la opción de salida. Los datos del Informe N° 19 —destrucción de más de 337.000 puestos asalariados registrados, informalidad al 44,2 %, salarios reales por debajo de noviembre de 2023 y morosidad récord—, combinados con la magnitud de la FAE, muestran que el costo del “sacrificio” se concentra en los trabajadores.
—
1. CIFRA, *Informe sobre situación del mercado de trabajo N° 19*, septiembre de 2026. Datos de EMAE y desagregación sectorial.
2. Ídem. Ocupados y PEA (1T 2023–1T 2026); informalidad 44,2 % (1T 2026); caída de 337.365 puestos asalariados registrados (nov 2023–may 2026).
3. Ídem. Salarios registrados a junio 2026 vs. noviembre 2023; comparaciones históricas y de convenio; SMVM y jubilación mínima.
4. Ídem. Consumo de carne bovina (−10,5 % 1S 2026 vs. 1S 2025); morosidad bancaria de familias (12,8 % junio 2026); carga de deuda familiar (24,1 % abril 2026).
5. CIFRA, *Informe de coyuntura N° 49*, mayo de 2026. Fuga, superávit comercial, reservas netas (metodología FMI) y cierres de empresas.
Fuente principal: CIFRA, Informe de coyuntura N.º 50, octubre de 2026.