El artículo de Jacobin, a partir de las ideas desarrolladas por el periodista económico Mike Bird en su libro The Land Trap, plantea una cuestión central para comprender el capitalismo contemporáneo: la propiedad de la tierra sigue siendo uno de los mecanismos más poderosos de concentración y reproducción de la riqueza.
A diferencia de otros activos, la tierra tiene una característica decisiva: su oferta es limitada. No puede producirse más territorio y su valor aumenta con el desarrollo económico, la infraestructura y la inversión colectiva. Esto permite que sus propietarios acumulen riqueza sin necesidad de producir bienes, generar empleo o realizar innovaciones.
Aquí aparece una de las contradicciones fundamentales del sistema. Cuando el Estado construye una autopista, un ferrocarril, una estación o mejora los servicios urbanos, aumenta el valor de los terrenos cercanos. La inversión se financia con recursos públicos, pero buena parte de la valorización termina incorporándose al patrimonio privado. La sociedad paga y los propietarios cobran. Es una transferencia de riqueza colectiva hacia quienes controlan el suelo.
La alianza entre propiedad inmobiliaria y sistema financiero profundiza esta dinámica. Los inmuebles funcionan como garantía del crédito y alimentan procesos especulativos. El crecimiento de los precios expande el endeudamiento; su caída puede desencadenar crisis bancarias y recesiones, cuyos costos terminan descargándose sobre los trabajadores.
El artículo recupera también a Henry George, quien proponía gravar la renta del suelo para impedir que los propietarios se apropiaran de las valorizaciones generadas socialmente. Una propuesta que cuestionaba el privilegio de la propiedad territorial, aunque sin llegar a discutir las relaciones de explotación del capitalismo.
La experiencia de Singapur, con una fuerte intervención estatal sobre la propiedad de la tierra y la vivienda, demuestra que el mercado inmobiliario no constituye un orden natural, sino el resultado de decisiones políticas.
La discusión excede, por lo tanto, el precio de los alquileres o el acceso a la vivienda. Se trata de una cuestión de clase: quién posee el territorio, quién controla sus usos y quién se apropia de la riqueza que produce el conjunto de la sociedad.
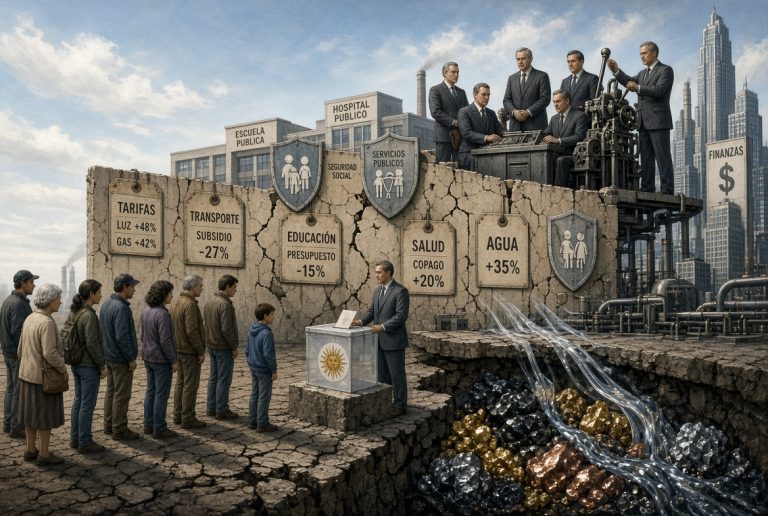
Por caso la tierra en Argentina no es solo un activo: es la máquina de concentración de riqueza más eficiente que tenemos.El Estado pone el subte, la autopista o el saneamiento. El valor del suelo se dispara. La sociedad paga. El propietario cobra.En la ciudad: cada vez más inquilinos, alquileres desregulados y vivienda convertida en reserva de valor.
En el campo: 13 millones de hectáreas (el tamaño de Inglaterra) en manos extranjeras y fuerte concentración.Mientras la valorización del suelo se privatice, la riqueza colectiva seguirá alimentando privilegios heredados. No es el precio del alquiler. Es quién controla el territorio.
Entrevista realizada por Daniel Cheng

La tierra parece un asunto sencillo: solo ubicación y terreno. Pero bajo la superficie, es el activo más peligroso de la economía moderna, ya que determina la trayectoria de la desigualdad económica actual. Como demostró la crisis de 2007-2008, la tierra y la vivienda están intrínsecamente ligadas al sistema financiero. Las fluctuaciones en el valor de la tierra pueden sumir a toda la economía global en una espiral caótica, provocando millones de despidos y alterando drásticamente el panorama político.
El nuevo libro de Mike Bird, La trampa de la tierra: Una nueva historia del activo más antiguo del mundo , revela las características únicas de la tierra y su papel fundamental en la historia política. En él, explica cómo tantos países han caído en la «trampa de la tierra», una situación en la que tanto el aumento como la disminución del valor de la tierra pueden tener consecuencias económicas devastadoras.
Bird habló con Jacobin sobre la perniciosa interrelación entre la tierra y las finanzas, la expropiación masiva de terratenientes en Singapur y el legado olvidado del populista antiterrateniente Henry George.
Daniel Cheng
¿Qué diferencia a la tierra de otros tipos de activos?
Mike Bird
Hay tres factores que hacen de la tierra un activo muy singular. El primero es que es muy difícil producir más. En términos generales, la oferta es prácticamente fija. La mayoría de los lugares no tienen más tierra que hace mil años. Esto no ha cambiado, a pesar de que su valor ha aumentado significativamente. Cuando los inversores tienen un gran interés en un activo determinado, se tiende a producir más de ese activo. Cuando los clientes demandan más bienes, se les ofrece. Pero con la tierra, es extremadamente difícil aumentar la oferta.
En segundo lugar, no se puede mover. Está fijo en un lugar, lo que genera enormes disparidades entre parcelas de tierra. El precio de la tierra se basa en la actividad económica de su entorno. No se puede trasladar un terreno de Montana a Nueva York y aprovecharse de ello.
La tercera razón es que es increíblemente duradera, prácticamente permanente. No se deprecia, ni en términos contables ni reales. No se deteriora. Se puede poseer y transmitir de generación en generación. El valor económico del terreno, en función de lo que ocurra a su alrededor, puede variar. Pero no hay nada que se deteriore, lo que la hace extraordinariamente útil tanto para heredar como para ofrecer como garantía para préstamos. Es lo que la convierte en una inversión duradera en todos los sentidos, ya sea a través del sistema financiero o como reserva de valor.
¿Cuál es la relación especial entre la tierra y las finanzas?
Mike Bird
La relación se basa en ese tercer factor: la extraordinaria longevidad de la tierra. Si eres prestamista, la tierra es un excelente activo para usar como garantía. Si eres prestatario, también es un gran activo para usar como garantía. Puedo vivir en una propiedad en un terreno y obtener enormes cantidades de crédito sobre ella, así que no pierdo la capacidad de usarla. Como prestamista, tampoco puedo apropiarme de la tierra. Nadie puede robártela. Nadie puede robarla. Está ahí, y mientras exista algún tipo de régimen de derechos de propiedad, podrás recuperarla y venderla si algo sale mal.
No se puede decir que las personas con miles de millones de dólares en riqueza inmobiliaria hayan creado un negocio interesante o hayan sido pioneras en algo.
El sector inmobiliario es, con diferencia, la forma más sencilla de ampliar el crédito, y durante el siglo XX observamos un cambio en el que los bancos se orientaron mucho más hacia las hipotecas, dado que cada vez más personas poseen terrenos. Si alguien necesita dinero, solicita un préstamo con garantía hipotecaria sobre su vivienda.
Esos atributos hacen que la tierra sea extraordinariamente importante en las finanzas. También es lo que la hace increíblemente vulnerable. El aumento de los precios significa que se puede prestar más. Los ciclos de la tierra y el crédito están estrechamente ligados, y cuando los precios de la tierra suben muy rápidamente, el gasto bancario tiende a aumentar también rápidamente. Si los precios de la tierra bajan, los bancos se repliegan. Dejan de prestar, por lo que los precios de la tierra siguen bajando y los bancos se retiran aún más. Esto se vio en Japón en la década de 1990, probablemente como el ejemplo más extremo, pero ha sucedido una y otra vez en muchos lugares. Existe cierta miopía y un comportamiento irracional en el que la gente parece creer, en el punto álgido de cualquier ciclo de la tierra, que nunca volverá a ocurrir. Uno pensaría que habría un proceso de aprendizaje, pero no lo hay.
¿Qué es exactamente la “trampa terrestre”?
Mike Bird
Una vez que uno se encuentra inmerso en una economía política donde la tierra es fundamental, de una u otra forma, resulta muy difícil reorientarse. En el mundo occidental y en gran parte de Asia, esto se refleja en que cualquier fluctuación brusca en los precios de la tierra tiene consecuencias negativas evidentes. Y cuanto más altos son los precios, más se acentúa esta realidad.
No se puede decir que las personas con miles de millones de dólares en riqueza inmobiliaria hayan creado un negocio interesante o hayan sido pioneras en algo. Así que, incluso si eres partidario del libre mercado, esta es una forma de desigualdad económica totalmente injustificada.
Cuando los precios de la tierra bajan, la profunda e intrínseca conexión con el sistema financiero se vuelve extremadamente peligrosa. Es posible que se observe una reducción de la desigualdad, sobre todo a corto plazo. Sin embargo, los préstamos otorgados con la tierra, la vivienda y los bienes raíces como garantía sufrirán graves consecuencias. No hay margen de maniobra cuando la tierra constituye una parte importante de la riqueza nacional. Creo que, al escribir este libro, llegué a comprender mejor que la economía política de la tierra es increíblemente inflexible y muy difícil de modificar. En el mundo actual, una economía centrada en la tierra es extremadamente vulnerable a las fluctuaciones de precios.
Daniel Cheng
Si soy un trabajador que no posee tierras, ¿por qué debería preocuparme por la caída de los precios de los terrenos? ¿Acaso no es algo positivo que la vivienda sea más barata?
Mike Bird
Desde la perspectiva de un trabajador común, se notará cuando el sistema bancario se vea afectado. Cuando bajan los precios de los terrenos, también bajan los préstamos. Si el crédito se agota, los empleadores no pueden obtener préstamos para nada más y se producen despidos. Este es el clásico ciclo keynesiano: la paradoja del ahorro. Lo sentirás, independientemente de si estás involucrado en todo esto, y ha sucedido una y otra vez.
Daniel Cheng
En el libro mencionas que las burbujas inmobiliarias tienden a tener un impacto mucho mayor en la economía en general que otras burbujas financieras, como la burbuja de las puntocom.
Mike Bird
Absolutamente, y es precisamente esta relación. Con la burbuja de las puntocom, prácticamente no hubo impacto macroeconómico generalizado porque no hubo quiebras bancarias. No hubo efectos colaterales masivos ni recesiones en los balances. Los perjudicados fueron quienes invirtieron directamente, que es como debería funcionar. Cuando se adquieren terrenos con garantías tan elevadas en el sistema bancario, cualquier desplome de los precios de los terrenos activa una red de factores que se ven afectados.
¿Qué papel político y económico cree usted que desempeñan los propietarios hoy en día?
Mike Bird
A menos que se espere una tasa de propiedad de vivienda del 100%, siempre habrá arrendadores de una u otra índole. La dificultad radica en que, en las zonas con mayor demanda, los arrendadores son, en su inmensa mayoría, personas afortunadas que invirtieron desde el principio cuando los precios del suelo eran más bajos que ahora. Son los principales beneficiarios de una ganancia inesperada enorme e inmerecida. Creo que la magnitud de esta ganancia inesperada contribuye en gran medida a la desigualdad de la riqueza.
Cuando se adquiere un terreno que está fuertemente garantizado por el sistema bancario, cualquier desplome de los precios del terreno supone una serie de consecuencias negativas, y todo lo que está conectado a él se ve afectado.
Cuando pensamos en la inversión pública, la dinámica particular del suelo implica que los propietarios suelen ser los principales beneficiarios. Esto se puede analizar fácilmente con ejemplos como la apertura de una nueva estación de tren o una nueva línea ferroviaria. Es muy sencillo observar que, cuando se realiza una inversión pública, los precios del suelo cerca del nuevo centro urbano o de transporte aumentan. Este es el problema: la inversión pública se traduce casi por completo en beneficio privado, que tributa relativamente poco, y al final alguien más tiene que pagar por una parte de la inversión pública. Ese es el verdadero problema de la concentración de suelo. Los propietarios terminan siendo los grandes beneficiarios, sobre todo si han sido dueños de una propiedad durante mucho tiempo.
En *La trampa de la tierra* , usted habla de cómo el reformador Henry George fue una figura política enormemente popular en su época: una especie de estrella de rock capaz de llenar estadios gigantescos con una plataforma antiterrateniente. ¿Cuáles fueron los aspectos clave de la política de George que lo hicieron tan popular?
Mike Bird
A finales del siglo XIX, era una de las personas más famosas del mundo, y sin duda la figura política internacional viva más célebre. Creció en una época de rápidos cambios: la producción en masa, la industrialización a gran escala, la iluminación eléctrica. Pero también existía una pobreza urbana bastante extrema, algo que habría sido muy inusual en Estados Unidos cien años antes. La desigualdad en Estados Unidos aumentó notablemente a lo largo del siglo XIX.
El argumento de Henry George era que todo esto se debía a los monopolios de la tierra. Los propietarios de tierras acaparaban la mayor parte de los beneficios tecnológicos porque podían aumentar los alquileres y absorber constantemente cualquier mejora en el mundo. Su propuesta para abordar este problema era un impuesto del 100% sobre el valor de la tierra, lo que en realidad significa un impuesto del 100% sobre los ingresos derivados de la tierra. Si usted es propietario y construye una propiedad, alguien determina que el terreno representa el 50% del valor y la construcción el 50%, por lo que se gravará con un 50% todos los ingresos por alquiler. Ese sería el impuesto sobre el valor de la tierra.
Esta idea explotó. Henry George creó una coalición sumamente compleja pero a la vez grande e interesante, integrada por sindicatos, pequeños empresarios de clase media y liberales progresistas. En aquel momento, esta coalición parecía mucho más grande y ambiciosa de lo que cualquiera de estos grupos podría lograr por sí solo, y tenía una interesante presencia geográfica entre arrendatarios, inmigrantes recientes y cualquier inquilino de las grandes ciudades. Fue un movimiento político de enorme magnitud.
Daniel Cheng
En el libro, usted afirma que Marx y los socialistas rechazan prácticamente por completo las ideas de George. Sin embargo, hoy en día, el precio de la vivienda y el alquiler son temas recurrentes entre los políticos populistas. Una de las frases favoritas de Bernie Sanders es que el salario mínimo actual no alcanza para pagar el alquiler promedio de un apartamento de una habitación. Y ahora, la congelación de los alquileres es un pilar fundamental del programa de Zohran Mamdani para la ciudad de Nueva York. ¿Ve usted algún paralelismo entre Henry George y figuras como Bernie y Mamdani?
Mike Bird
Yo consideraría a esos políticos más bien herederos de la oleada de pensadores que surgió tras Henry George. El movimiento progresista estadounidense se diversificó mucho a principios del siglo XX. Los elementos georgistas fueron quedando relegados y surgieron movimientos en torno a la regulación de los servicios públicos, la legislación antimonopolio, el salario mínimo y el aumento de los impuestos sobre la renta. A todo esto se sumó la infraestructura del New Deal, de la cual el pensamiento georgista no tuvo un papel relevante.
Si se excluye el tema de la tierra, George sería visto como extraordinariamente derechista en materia económica. No quiere ningún impuesto que no sea sobre la tierra. Lo llaman impuesto único porque cree que no hay que gravar nada más. Es un ferviente defensor del libre comercio.
La dinámica particular del mercado de la tierra implica que los propietarios suelen ser los principales beneficiarios de la inversión pública.
Esa faceta, en la que intentó deliberadamente congraciarse con los industriales y las grandes empresas, es lo que lo diferencia de los progresistas contemporáneos. Les dijo a los capitalistas: «Ustedes están haciendo algo innovador. Si no lo fueran, no sobrevivirían. Y este tipo, el terrateniente, se lleva una gran parte de las ganancias. ¿Por qué tiene que ser así?».
Básicamente, intentó presentar al gran capitalismo empresarial y a los oprimidos trabajadores urbanos como aliados en la lucha contra los terratenientes. Por otro lado, Bernie, Mamdani y ese grupo de políticos identifican claramente a la clase oligárquica y a las grandes empresas como el enemigo. Pero, en su mayoría, la riqueza de estas personas no proviene de la tierra. Esa es la distinción interesante. Creo que hoy en día es muy difícil encontrar a alguien que pueda considerarse heredero de las ideas de Henry George en la política. Esa coalición electoral resultó ser muy difícil de ganar.
Los millennials y la generación Z suelen decir que nunca podrán tener una vivienda propia, y observamos una enorme brecha generacional entre los votantes más jóvenes, que apoyan a socialistas democráticos como Bernie Sanders, y los votantes mayores, que tienden a ser más conservadores. ¿Cómo crees que influye la cuestión de la tierra en esta división política generacional?
Mike Bird
Creo que la clave reside en una imagen idealizada, en parte errónea, de la época dorada de la propiedad de vivienda, cuando la vivienda aún era relativamente barata. Hablamos de Estados Unidos en las décadas de 1950 y 1960, cuando la propiedad de vivienda seguía creciendo a un ritmo vertiginoso. Decenas de miles de hogares que alquilaban se convertían en propietarios cada mes. En términos de estatus social y capacidad para alcanzar metas importantes en la vida, como la propiedad de vivienda, la situación es claramente peor hoy que en otros momentos de la historia moderna estadounidense.
Considero que la propiedad de la tierra y la vivienda es un tema cada vez más relevante en la política, pero no creo que la guerra generacional por la tierra vaya a ser el problema principal. Probablemente, el problema sean las herencias. Creo que a menudo se olvida que la riqueza tiene que ir a parar a alguna parte cuando fallecen los propietarios de la generación del baby boom. Alguien hereda, y eso será aún peor. Habrá marcadas distinciones sociales basadas en si tus padres o abuelos compraron casas en el lugar y el momento adecuados, lo cual, en mi opinión, se considerará aún menos justificado que ahora.
La riqueza tiene que ir a alguna parte, y la gente no va a ser enterrada con sus casas.
Muchos millennials y miembros de la Generación Z que aparentemente carecen de patrimonio están esperando heredar riqueza. Esta riqueza tiene que ir a parar a alguna parte, y la gente no va a ser enterrada con sus casas. Se transmitirá de generación en generación, y esto se reflejará en una gran cantidad de riqueza intrageneracional. Creo que la desigualdad intrageneracional será peor que la intergeneracional.
En el libro se presentan numerosos ejemplos de lugares que cayeron en la trampa territorial, como China, Japón y Hong Kong, pero Singapur destaca como el único país que la evitó mediante una fuerte intervención gubernamental e incluso la expropiación masiva. ¿Cuáles fueron las características de la política singapurense que les impidieron caer en dicha trampa?
Mike Bird
Lee Kuan Yew, el padre fundador del Singapur moderno, tenía muy claro a mediados de la década de 1960 que quería impulsar la inversión pública y evitar que los beneficios de dicha inversión fueran a parar a manos privadas. En lugar de promulgar alguna ley georgista, como un impuesto sobre la propiedad, convirtió al gobierno en un auténtico «explotador de tierras». Expropiaron terrenos y los compraron a precios muy inferiores a los del mercado, lo que les permitió adquirir vastas extensiones de territorio rural. Como resultado, Singapur pasó de tener el 40% de su territorio en manos del gobierno al 90% en el transcurso de unas pocas décadas.
El gobierno construye una enorme cantidad de viviendas, pero también opta por un interesante sistema híbrido que no es de vivienda social. No se trata solo de alquileres o donaciones gubernamentales; también se compran. Es un mercado muy restringido y gestionado de forma muy estricta, donde solo los hogares singapurenses y los residentes permanentes pueden ser propietarios de estos apartamentos gubernamentales. Solo pueden poseer un apartamento y existe un amplio apoyo para que las personas de bajos ingresos puedan comprarlo. Como resultado, Singapur tiene una tasa de propiedad de vivienda del 90 %.
Siendo un centro financiero internacional geográficamente pequeño, todo lo demás sobre Singapur haría pensar que debería sufrir las peores crisis de vivienda que se dan en todas partes. Pero en realidad, tiene un extraordinario sistema híbrido, mitad mercado y mitad público, que resulta sorprendentemente económico.
El sistema tiene sus defectos. No es perfecto. Pero, comparado con otros países, existen muy pocos sistemas similares, y todo se basa en esto. No se podría haber logrado mediante la expropiación de terrenos privados, lo cual en el mundo occidental se consideraría prácticamente un robo.
Mike Bird es editor de Wall Street en The Economist y copresentador del podcast Money Talk. Su libro más reciente es The Land Trap: A New History of the World’s Oldest Asset (La trampa de la tierra: una nueva historia del activo más antiguo del mundo).
Daniel Cheng es un antiguo estudiante de doctorado en sociología e investigador independiente especializado en economía política y tecnología chinas.