El dato más importante del Informe CEPA es que la estabilización macroeconómica de Milei convive con una contracción de la estructura productiva y laboral.
No se trata simplemente de decir que “hay menos empleo”. El informe permite observar una transferencia de poder económico: se debilita el tejido de empresas pequeñas y medianas, se contrae especialmente la industria y la construcción, y simultáneamente las grandes empresas también reducen empleo pero conservan una posición relativa mucho más fuerte.
El resultado es una economía con menor densidad productiva, menor capacidad de generación de empleo formal y mayor presión hacia la informalidad. El propio CEPA señala que la caída del empleo registrado puede combinarse con el traslado de trabajadores hacia el sector informal.
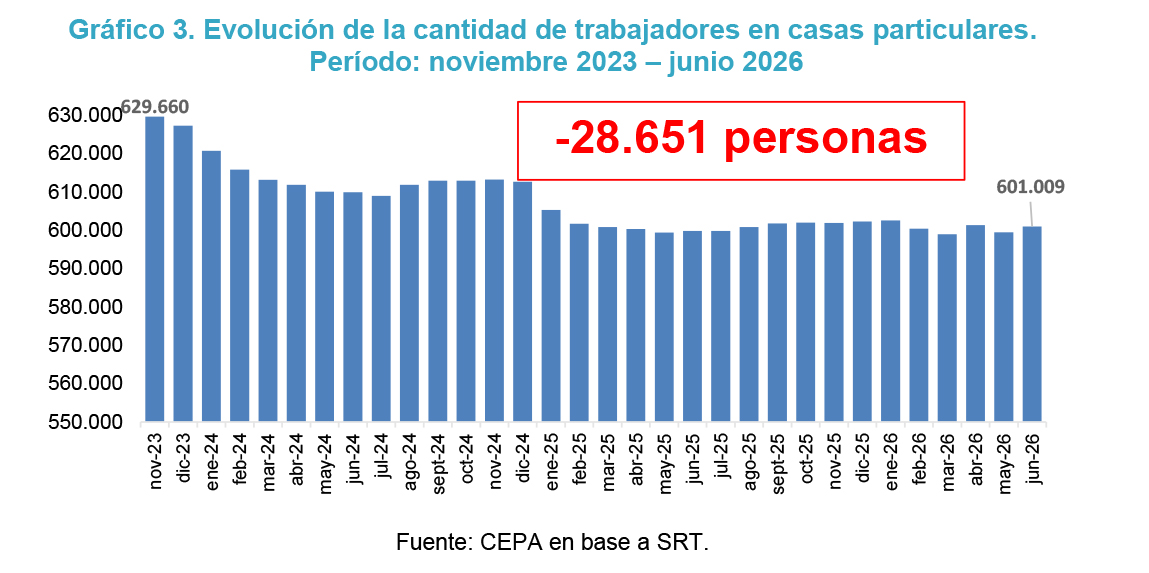
Y hay un indicador especialmente revelador: el empleo registrado en casas particulares cayó en 28.651 personas. Es un segmento muy sensible al ingreso de los hogares. Cuando las familias dejan de poder pagar ese servicio, el ajuste aparece rápidamente allí.
En síntesis: el modelo Milei no sólo está ajustando el Estado; está reestructurando el mercado de trabajo y el aparato productivo. La pregunta política ya no es solamente cuánto bajó la inflación, sino qué estructura social y productiva está quedando después del ajuste.
El presente informe tiene como objetivo analizar la evolución de la cantidad de trabajadores/as y empleadores/as desde el triunfo de Javier Milei en el ballotage de noviembre de 2023 hasta junio de 2026, en base a los datos disponibles al momento de su publicación[1]. Para ello, se empleó una metodología cuantitativa basada en la información provista por la Superintendencia de Riesgos del Trabajo (SRT), correspondiente al sistema de Seguridad Social.
El informe se organiza en dos secciones. La primera analiza la variación en la cantidad de empresas y trabajadores/as registrados entre noviembre de 2023 y junio de 2026, según los datos de la SRT, e incluye una desagregación por sectores económicos, identificando cuáles fueron los más afectados en el período. La segunda sección examina la evolución del empleo según el tamaño de las empresas, comparando la situación inicial con la de junio de 2026.
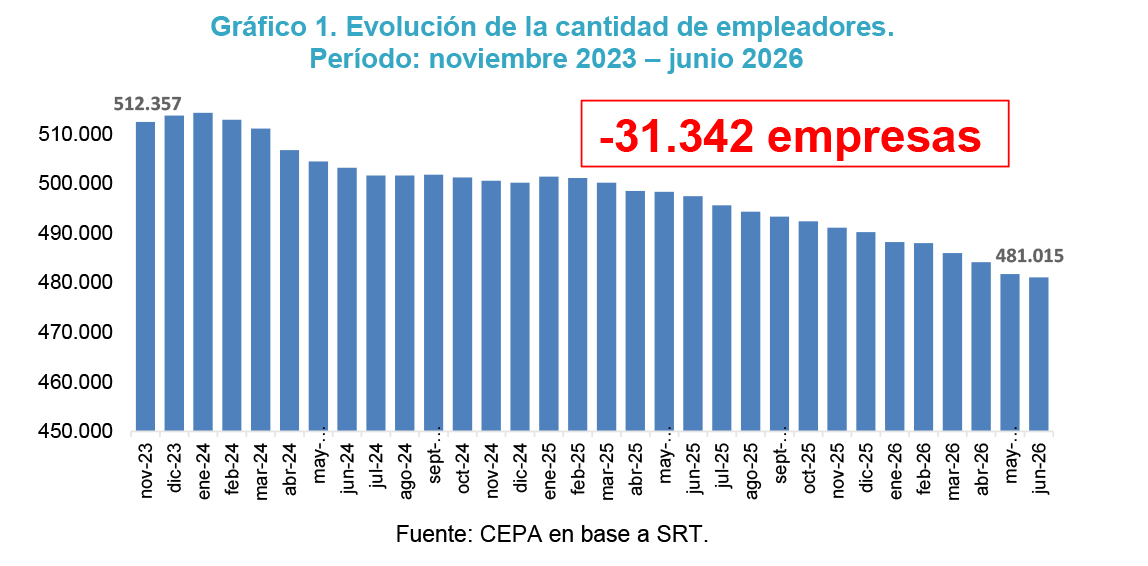
La comparación entre noviembre de 2023 y junio de 2026 muestra una disminución en la cantidad de empleadores, pasando de 512.357 a 481.724. Esto implica una contracción de 31.342 empresas, es decir, 33 empresas por día, reflejando una tendencia negativa en el tejido empresarial durante el período.
El sector de Comercio fue el más afectado, con una pérdida de 8.758 empleadores en 31 meses. Otros rubros también registraron caídas significativas: Servicio de transporte y almacenamiento perdió 6.915, Industria manufacturera de 4.158, Servicios inmobiliarias sufrió una caída de 4.150 empleadores, Servicios profesionales, científicos y técnicos de 2.682 y Agricultura, ganadería, caza, silvicultura y pesca de 2.437 empleadores en el período.
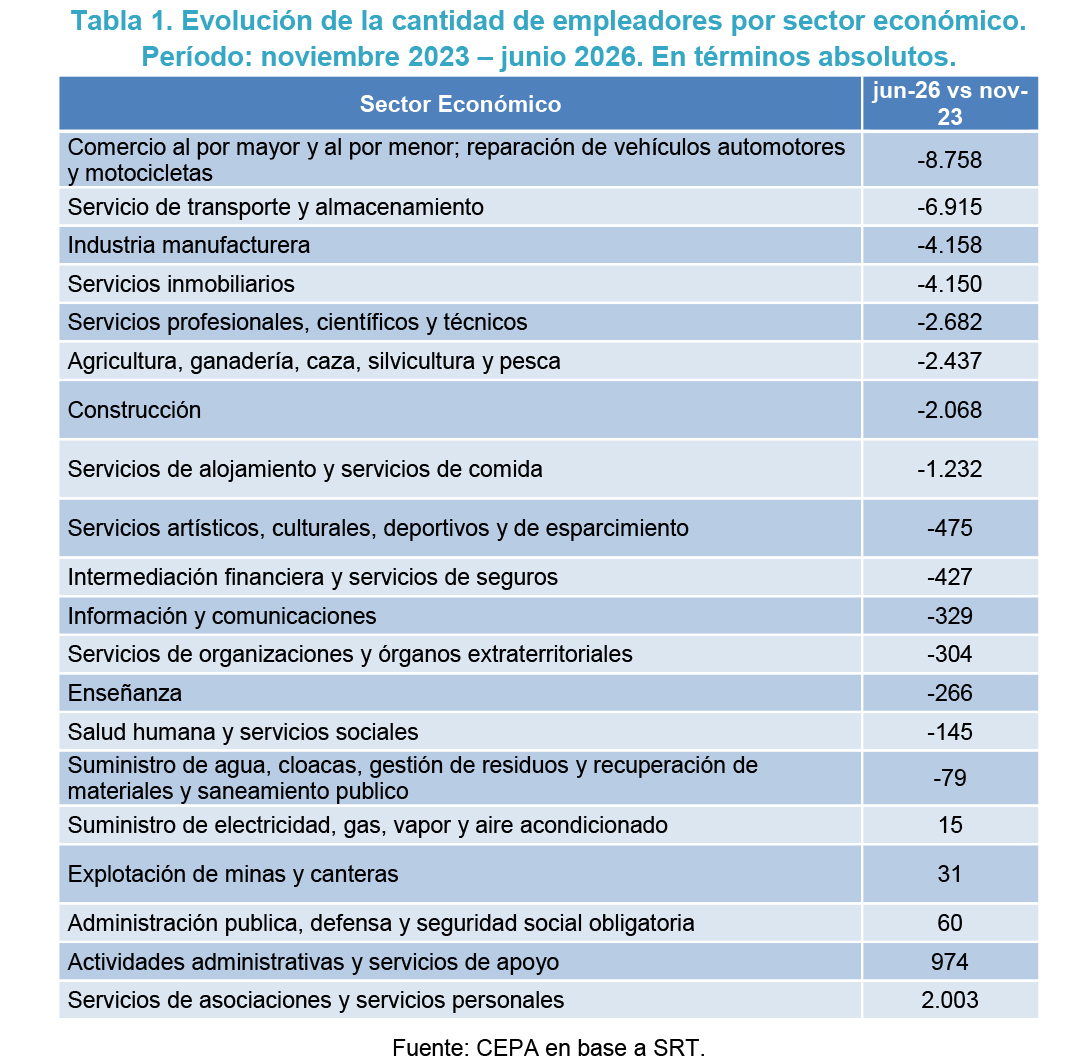
En términos relativos, el sector más afectado fue el de Servicios de organizaciones y órganos extraterritoriales, que registró una caída del 17,8% en la cantidad total de empleadores. Le siguen el sector de Servicios de transporte y almacenamiento con una disminución del 17,5%, Servicios Inmobiliarios con 14% y Construcción, con una contracción del 9,9%.
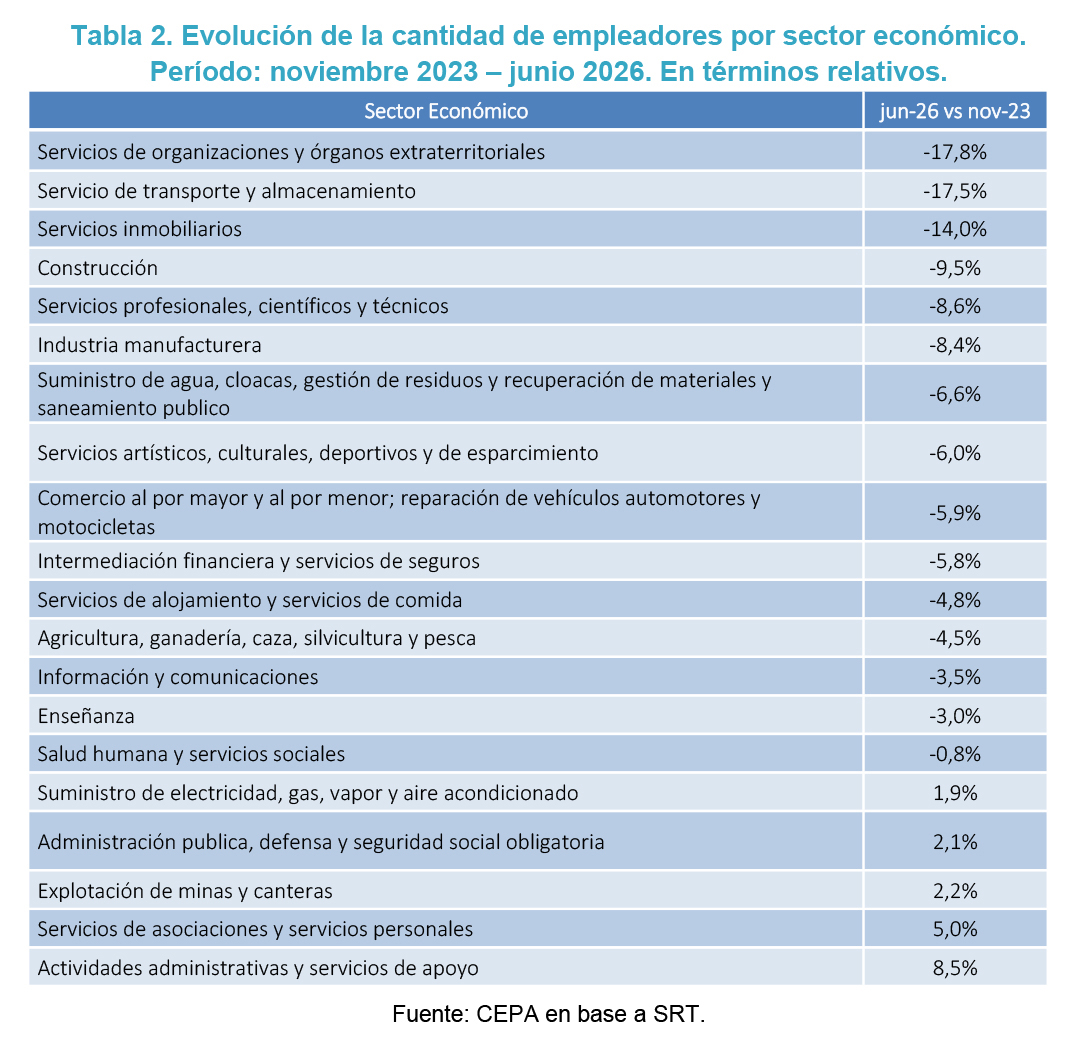
Por otro lado, en el mismo período, la cantidad de trabajadores/as registrados/as en unidades productivas se redujo un 4,40%, lo que representa una pérdida de 434.126 puestos de trabajo, al pasar de 9.857.173 a 9.423.047, lo que equivale a 460 trabajadores/as menos por día desde la asunción del gobierno de Javier Milei.
Esta caída refleja una combinación de factores, como la eliminación de subsidios, la flexibilización laboral, la menor inversión en sectores tradicionales y un traslado de trabajadores al empleo informal. Más allá de la cantidad, también implica un deterioro en la calidad del empleo, afectando salarios, beneficios y la estabilidad laboral de amplios sectores de la población.
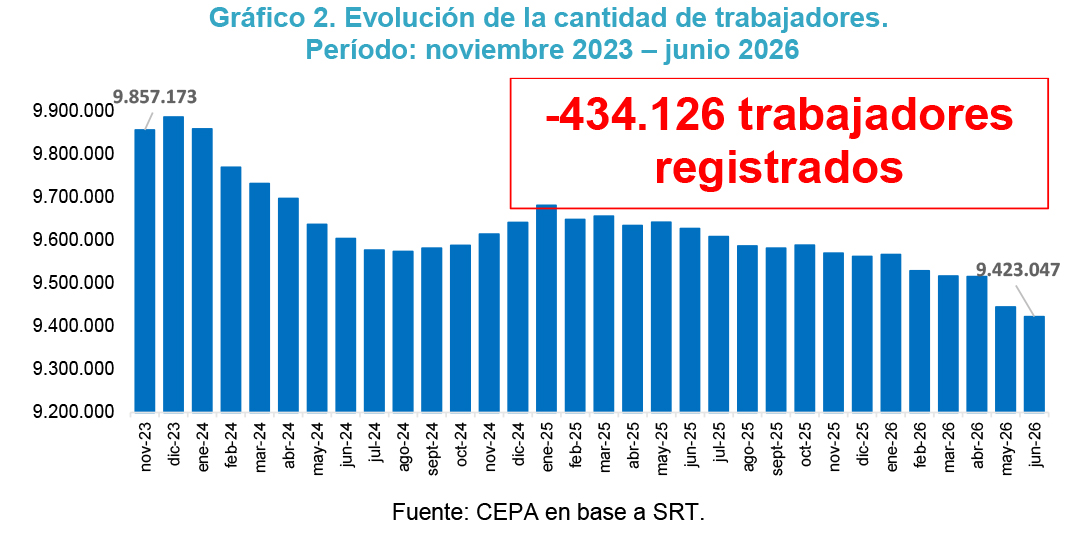
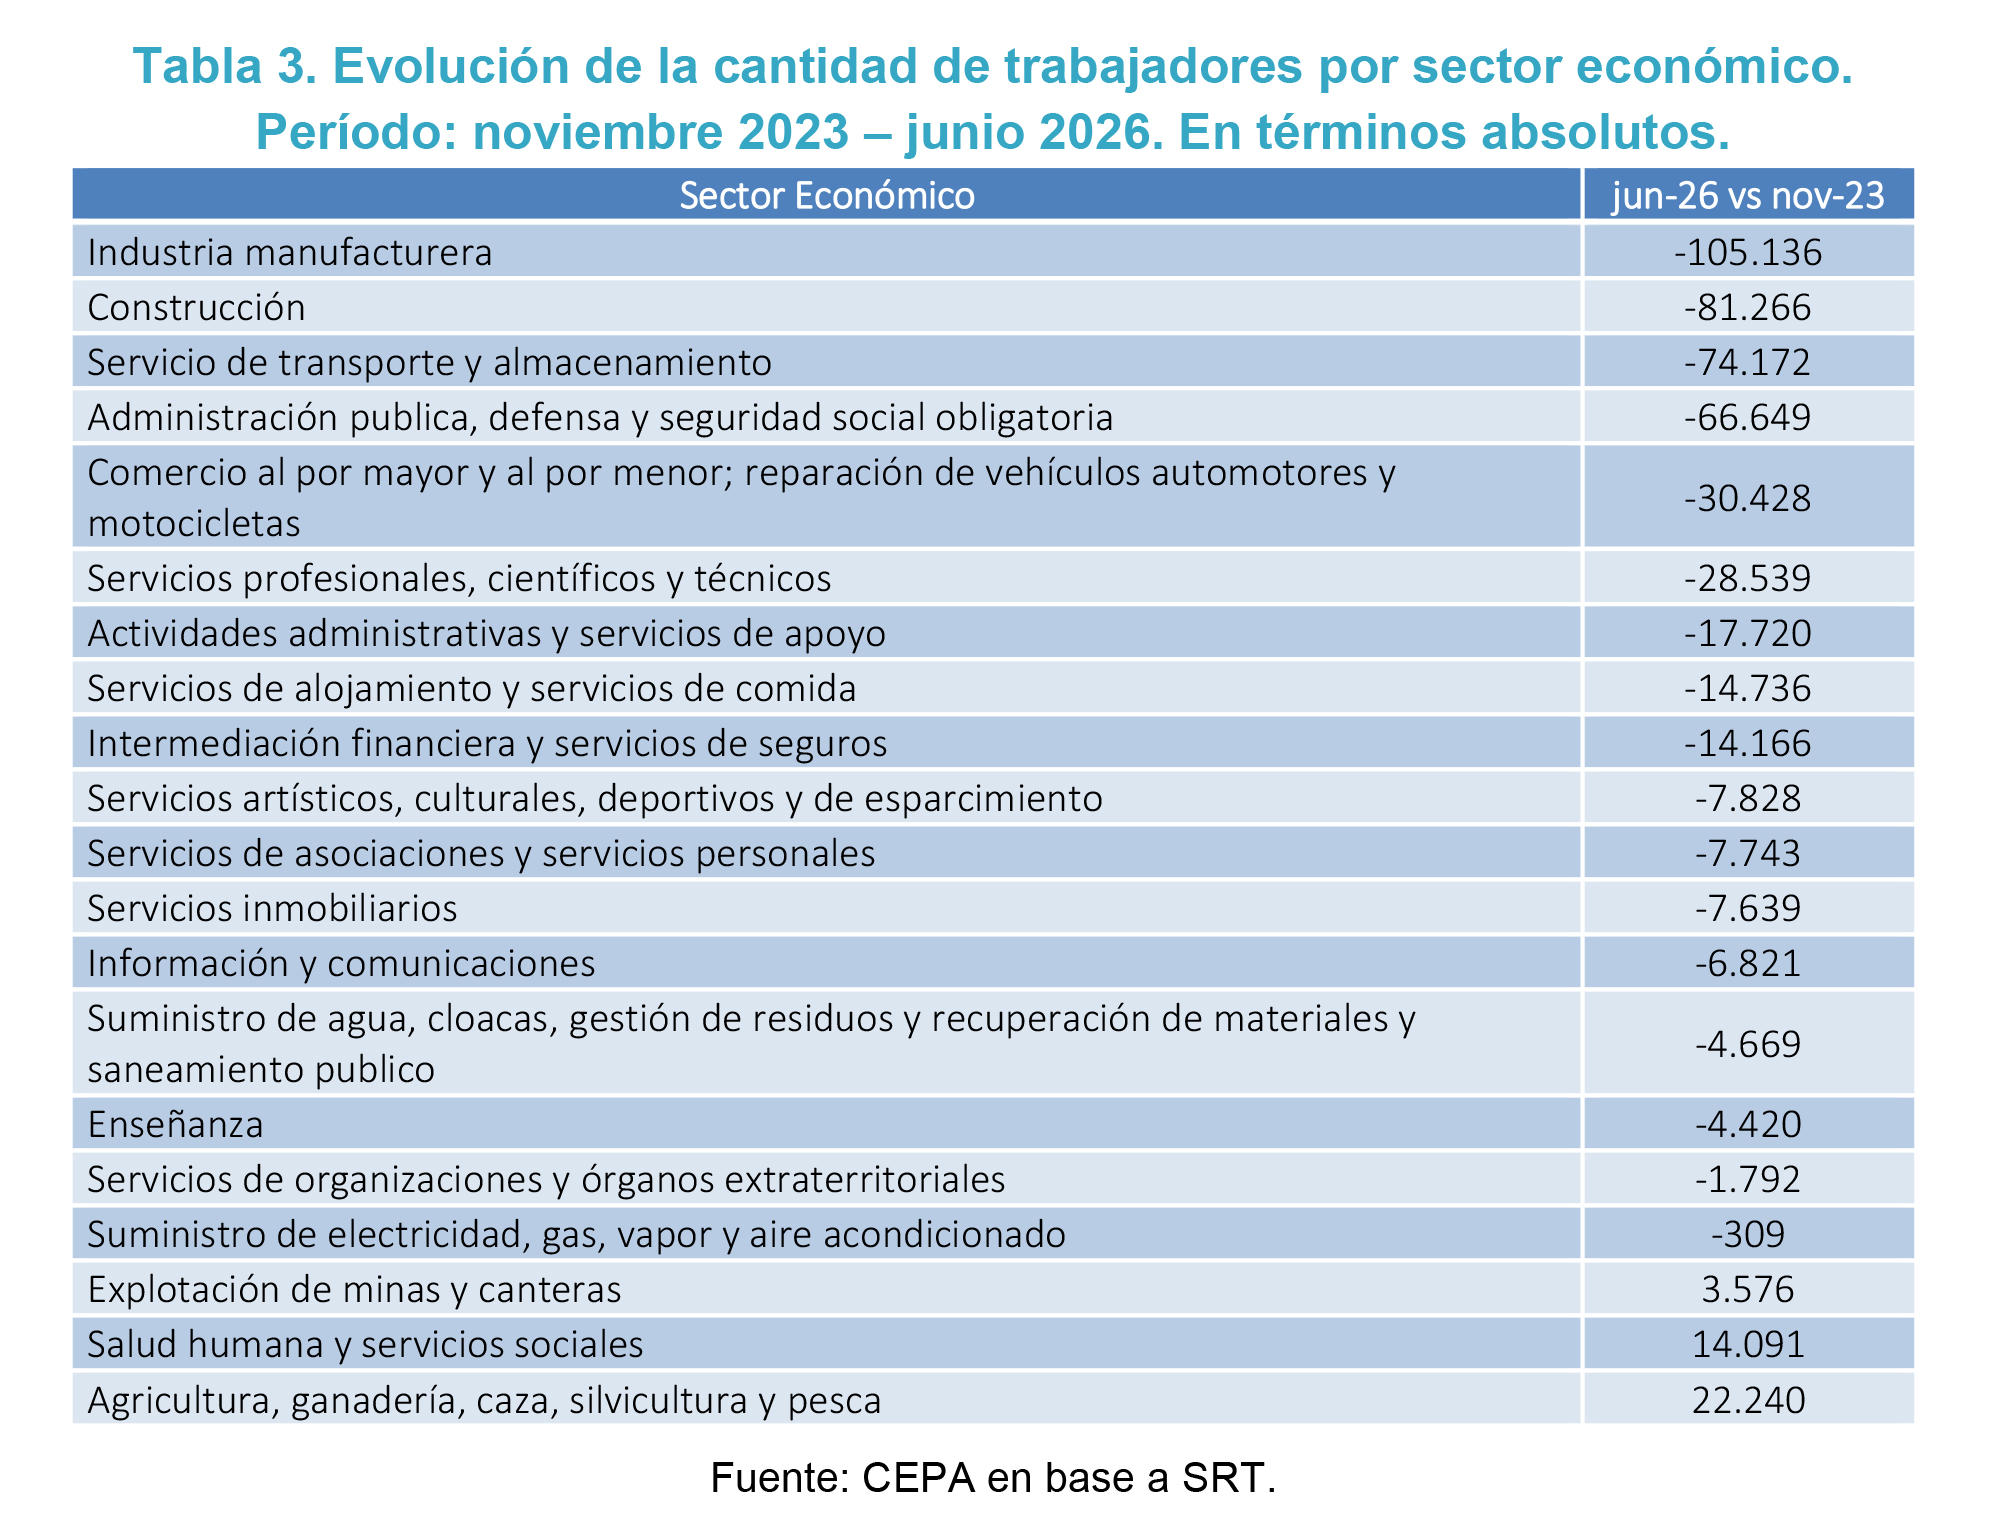
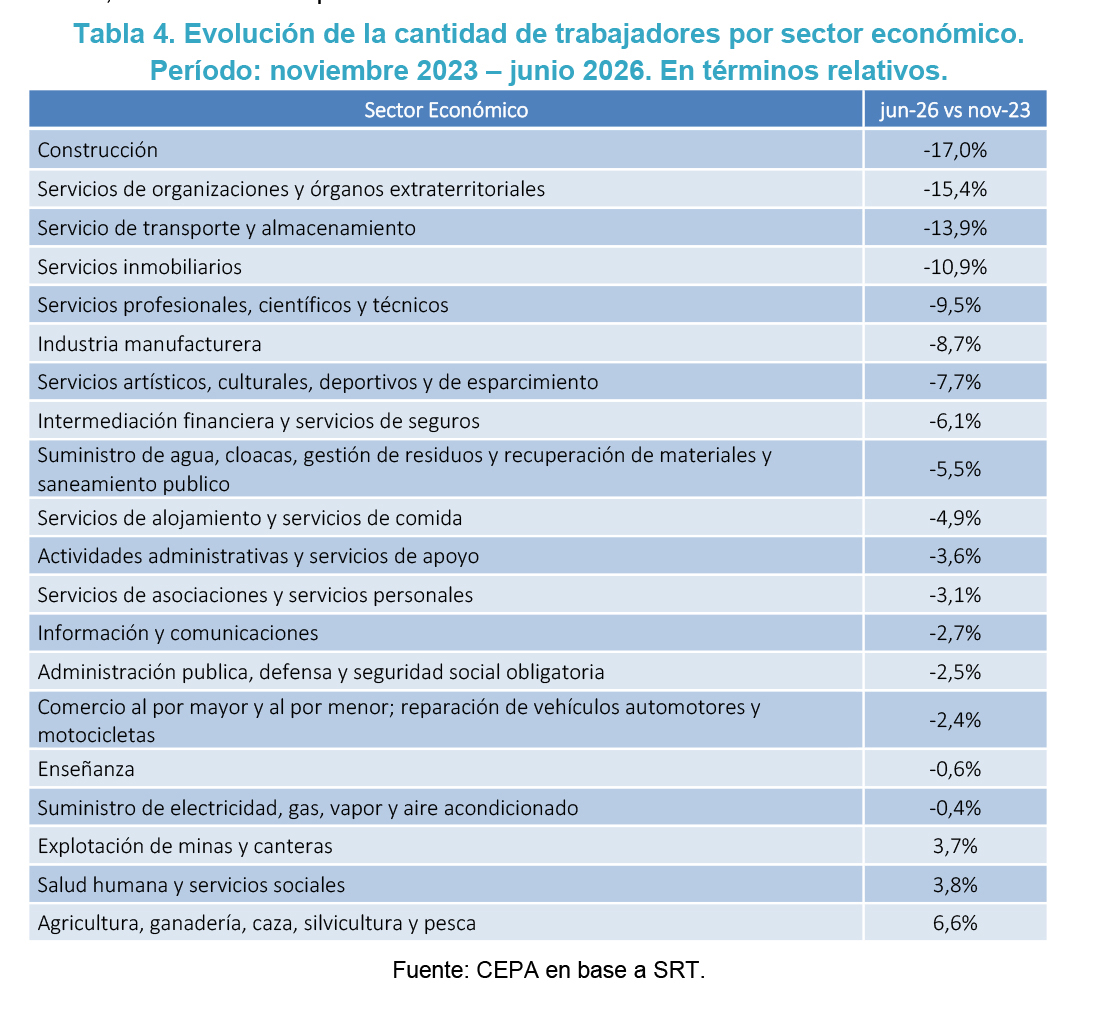
El sector más afectado en términos de pérdida de puestos de trabajo fue el de Industria manufacturera con una reducción de 105.136 trabajadores entre noviembre de 2023 y junio de 2026. Le sigue el sector de Construcción que perdió 81.266 puestos. También registraron caídas significativas en Servicio de transporte y almacenamiento con 74.172 empleos menos, y Administración pública, defensa y seguridad social obligatoria con una pérdida de 66.649 puestos de trabajo.
En términos relativos, el sector más afectado fue Construcción con una caída del 17% en la cantidad de trabajadores registrados entre noviembre de 2023 y junio de 2026. Le siguen Servicios de organizaciones y órganos extraterritoriales con una retracción del 15,4%, y Servicios de transporte y almacenamiento que registró una disminución del 13,9% en el mismo período.
El sector de trabajadores en casas particulares sufrió una caída significativa en el empleo registrado: pasó de 629.660 en noviembre de 2023 a 601.009 en junio de 2026. Son 28.651 personas, lo que equivale a una pérdida de poco más de 30 puestos de trabajo por día.
Este sector es un termómetro sensible de la economía: al no estar protegido por grandes empresas ni convenios colectivos fuertes, el empleo en casas particulares reacciona rápido ante cualquier crisis. Si cae, es señal de que los hogares ajustan gastos (menos personas pueden pagar empleadas) y que el trabajo precario aumenta (muchas pasan a trabajar en negro para no perder el ingreso).
Si sumamos trabajadores en las unidades productivas (industria, comercio, servicios y demás) y empleadas en casas particulares, el empleo privado registrado pasó de 10.486.833 en noviembre de 2023 a 10.024.956 en junio de 2026. Son 462.77 personas en dos años y medio. Eso equivale a 490 puestos de trabajo registrados que se destruyen por día.
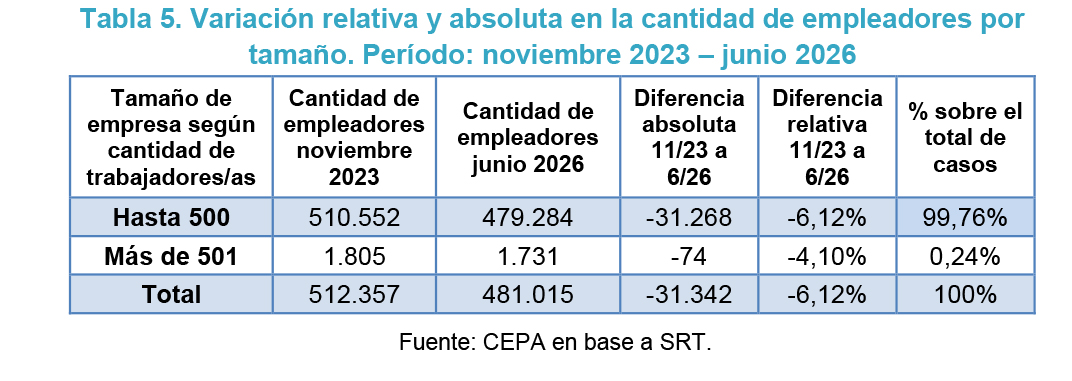
Si se analiza la reducción de casos de empleadores, se observa que los principales afectados, en los 31 meses de la gestión de Milei, son las empresas de hasta 500 trabajadores: 99,76% del total de los casos (31.268 empresas menos). Por el contrario, la cantidad de empleadores de más de 501 trabajadores explican sólo el 0,24% (74 casos).
En términos relativos, la cantidad de empleadores con más de 500 trabajadores/as se redujo un 4,10%, mientras que los empleadores con hasta 500 trabajadores/as disminuyeron un 6,12% en el mismo período.
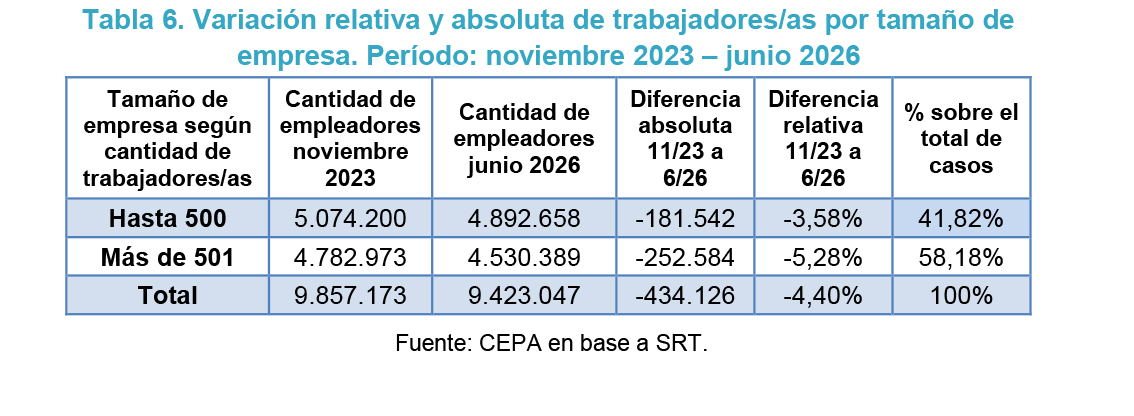
Al analizar la pérdida de empleo registrado según el tamaño de las empresas, se observa que la junior expulsión de trabajadores se concentró en las firmas de gran porte: el 58,18% de la caída total del empleo registrado (equivalente a 252.584 puestos) se produjo en empresas con más de 500 trabajadores/as. En contraste, las empresas con menos de 500 empleados/as redujeron sus plantillas en 181.542 trabajadores, lo que representa el 41,82% del total de empleos perdidos entre noviembre de 2023 y junio de 2026.
En términos porcentuales, mientras que las empresas de más de 500 trabajadores/as redujeron su personal 5,28% (de 4.782.973 a 4.530.389), las empresas de hasta 500 disminuyeron su dotación 3,16% (de 5.074.200 a 4.892.658).
Este informe tuvo como propósito analizar las principales variables del mercado de trabajo según la Superintendencia de Riesgos del Trabajo, con foco en la evolución de los/as trabajadores/as registrados/as y empleadores durante los primeros 28 meses de la gestión de Javier Milei, entre noviembre de 2023 y junio de 2026.
Del análisis se desprende las principales conclusiones:
Entre noviembre de 2023 y junio de 2026, se redujo la cantidad de empleadores en 31.342 casos (33 por día).
[1] A mediados de septiembre 2026, los datos publicados por la Superintendencia de Riesgos del Trabajo correspondían a la cantidad de empleadores y trabajadores hasta el mes de junio 2026.
Informe CEPA N° 666, ISSN 2796-7166.
Para descargar el informe haga clic en este enlace.